Domain barß.de kaufen?
Wir ziehen mit dem Projekt
barß.de um.
Sind Sie am Kauf der Domain
barß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain barß.de kaufen?
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **

Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basileia bei Lukas, Fachbücher von Christian BlumenthalLukas hat der Reich-Gottes-Thematik in seinem aus Evangelium und Apostelgeschichte bestehenden Erzählwerk einen herausragenden Platz eingeräumt. Die vorliegende Untersuchung nimmt den erzählerischen Charakter dieses Werks konsequent ernst und fragt sowohl nach der erzählerischen Entfaltung der lukanischen Reich-Gottes-Konzeption als auch nach der Verknüpfung dieses Zentralthemas mit der Rede vom Reich Jesu.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **
Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **
Wann wird die Grunderwerbsteuer fällig bei Neubau?
Die Grunderwerbsteuer wird fällig, sobald der Kaufvertrag für den Neubau notariell beurkundet wurde. In der Regel muss die Grunderwerbsteuer innerhalb von 2 bis 4 Wochen nach Unterzeichnung des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Es ist wichtig, die Zahlungsfrist einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. Es empfiehlt sich daher, frühzeitig mit dem Finanzamt Kontakt aufzunehmen und die Zahlungstermine zu klären. **
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
Grunderwerbsteuer bei Share Deals und Umstrukturierungen, Fachbücher von Christian Beitler, Gunnar Polte, Veit Nienhaus, Sascha Drees, Mario BücherDas Fachbuch "Grunderwerbsteuer bei Share Deals und Umstrukturierungen" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und praktischen Herausforderungen im Bereich der Grunderwerbsteuer. Verfasst von einem erfahrenen Autorenteam, darunter Gunnar Polte, Sascha Drees, Veit Nienhaus und Christian Beitler, richtet sich das Werk an Fachleute, die sich mit der steuerlichen Behandlung von Share Deals und Umstrukturierungen auseinandersetzen. Der praxisorientierte Leitfaden enthält zahlreiche Fallbeispiele, die die theoretischen Konzepte veranschaulichen und eine tiefere Einsicht in die Materie ermöglichen. Mit einem kartonierten Einband und einer Seitenanzahl von 150 ist das Buch sowohl handlich als auch informativ. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte auf dem neuesten Stand der rechtlichen Entwicklungen sind. In deutscher Sprache verfasst, ist es ein wertvolles Nachschlagewerk für Juristinnen und Juristen sowie Steuerberaterinnen und Steuerberater, die sich mit den komplexen Aspekten der Grunderwerbsteuer in der Praxis befassen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
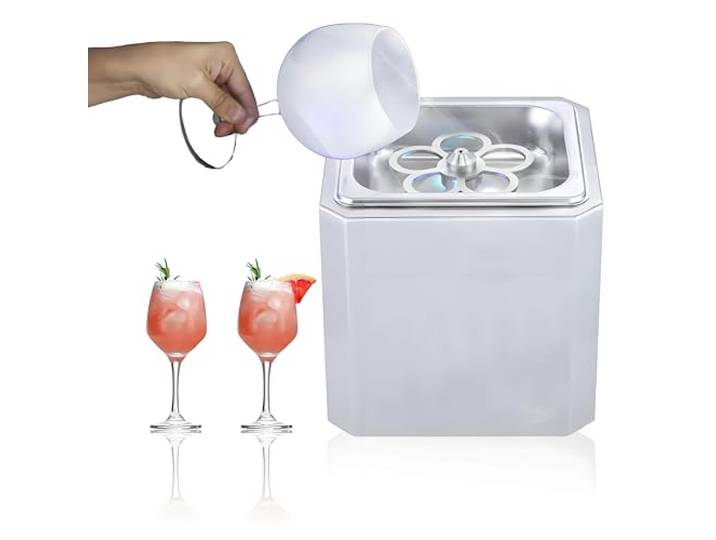
Glaskühler, Elektrischer Glaskühler – Gewerblicher Glaskühler, Co2-Eiskühler Für Cocktails, Bier, Getränke Und WeinGlaskühler, Elektrischer Glaskühler – Gewerblicher Glaskühler, Co2-Eiskühler Für Cocktails, Bier, Getränke Und Wein. 【SCHNELLGEFRIER-EISBECHERMASCHINE】: Bewahren Sie den Geschmack mit nur einer Berührung, der Becher kühlt in Sekundenschnelle ab. Die Weinkonzentration wird nicht verdünnt, wodurch die Weinqualität verbessert wird. Perfekt für den Genuss von frischem und erfrischendem Wein, Cocktails, Bier, Rotwein, Saft, Getränken, Smoothies, Champagner oder anderen Getränken. 【WENIGER GASVERLUST】: Der durchschnittliche Luftverbrauch beträgt 0,007 Pfund/Sekunde und ist damit deutlich geringer als bei herkömmlichen Modellen. Vermeiden Sie Kratzer am Glas, indem Sie den Becher festdrücken. 【ZEITSPAREND】: Saubere Becher werden schnell gekühlt, und der Schnellkühlbecher erreicht die Kühltemperatur in 6 Sekunden, während der Kühlschrank bis zu 2 Stunden benötigt. Geeignet für verschiedene Bechertypen, unterschiedliche Kapazitäten und Gerätetypen, und die Dauer lässt sich frei steuern. 【KALTES GETRÄNK ZUBEREITEN】: Wenn Sie wissen, wie man köstliche Getränke genießt, ist dieses Gerät einfach und effizient. Es kühlt jedes Glas in Sekundenschnelle, sodass Sie und Ihre Gäste jederzeit ein kaltes Getränk genießen können! 【VIELSEITIG EINSETZBAR】: Ob Hobby-Mixologe oder professioneller Barkeeper, unser Glasfroster ist ein unverzichtbares Werkzeug. Er lässt sich nahtlos in jede Küche, Bar, jedes Restaurant oder Hotel integrieren und ermöglicht Ihnen die Zubereitung erfrischender Getränke für verschiedene Anlässe.552,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
-
Basileia bei Lukas, Fachbücher von Christian BlumenthalLukas hat der Reich-Gottes-Thematik in seinem aus Evangelium und Apostelgeschichte bestehenden Erzählwerk einen herausragenden Platz eingeräumt. Die vorliegende Untersuchung nimmt den erzählerischen Charakter dieses Werks konsequent ernst und fragt sowohl nach der erzählerischen Entfaltung der lukanischen Reich-Gottes-Konzeption als auch nach der Verknüpfung dieses Zentralthemas mit der Rede vom Reich Jesu.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schematherapie bei Selbstwertproblemen, Fachbücher von Angelika Neumann, Christian KusDas Fachbuch 'Schematherapie bei Selbstwertproblemen' bietet eine fundierte und praxisnahe Anleitung zur Stärkung des Selbstwerts durch gezielte psychotherapeutische Interventionen. Es beleuchtet, wie ungünstige Selbstwertkriterien, die tief in emotionalen Schemata verankert sind, unser Denken und Fühlen unbewusst beeinflussen. Das Werk kombiniert kognitive Umstrukturierung mit emotionsfokussierten Ansätzen, um festgefahrene, selbstkritische Denkmuster zu durchbrechen und neue, unterstützende Bewertungsmassstäbe zu etablieren. Anhand anschaulicher Fallbeispiele wird der praktische Einsatz der Schematherapie verdeutlicht, was das Buch zu einem wertvollen Leitfaden für Psychotherapeutinnen und Psychotherapeuten macht, die den Selbstwert ihrer Klientinnen und Klienten nachhaltig verbessern möchten. Die detaillierte Darstellung der theoretischen Grundlagen und der praktischen Umsetzung ermöglicht es den Leserinnen und Lesern, die vorgestellten Methoden direkt in der therapeutischen Praxis anzuwenden. Die Kombination aus fundiertem Fachwissen und praxisorientierten Beispielen macht dieses Buch zu einem unverzichtbaren Werkzeug für Fachpersonen im Bereich der Psychotherapie.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitsymptome und Leitbefunde bei Hund und Katze, Fachbücher von Christian SchreyZu jedem Symptom die richtige Diagnose. Von Adipositas bis Zyklusstörungen: über 100 Leitsymptome und über 30 Leitbefunde mit allen relevanten Differenzialdiagnosen. Mit diesem bewährten Ratgeber für die Kitteltasche befunden Sie rasch und zweifelsfrei. Perfekt auf den Einsatz in Ihrer Praxis abgestimmt – mit einheitlicher, klarer Strukturierung, zahlreichen Tabellen zur Befundauswertung und über 100 aktuellen Laborbefunden mit Normwerten und Auswertung. Wie Sie vorgehen, zeigen Ihnen die diagnostischen Stufenpläne inklusive aller notwendigen und fakultativen Untersuchungen. Besonders für Jobanfänger ist der „Schrey“ ein wertvoller Begleiter. Erfahrene Kollegen schätzen ihn zum schnellen Nachschlagen und bei komplizierten und seltenen Fällen.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **
-
Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **
-
Wann wird die Grunderwerbsteuer fällig bei Neubau?
Die Grunderwerbsteuer wird fällig, sobald der Kaufvertrag für den Neubau notariell beurkundet wurde. In der Regel muss die Grunderwerbsteuer innerhalb von 2 bis 4 Wochen nach Unterzeichnung des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Es ist wichtig, die Zahlungsfrist einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. Es empfiehlt sich daher, frühzeitig mit dem Finanzamt Kontakt aufzunehmen und die Zahlungstermine zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.